
Memur sosyal medyadan para kazanabilir mi? YouTube, Instagram veya TikTok üzerinden reklam geliri almak yasak mı? Memur blog açıp AdSense geliri elde edebilir mi? Dijital ürün satabilir mi?
Bu sorular, sosyal medyadan ek gelir elde etmek isteyen kamu çalışanlarının son dönemde en çok araştırdığı konular arasında yer alıyor.
Üstelik konu 2026 yılında daha da önemli hale geldi. Çünkü Yükseköğretim Kurulu’nun 17 Haziran 2026 tarihli görüş talebi üzerine yapılan değerlendirmeler sonucunda, devlet memurlarının içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi dijital platformlardan gelir elde etmesine ilişkin yeni bir resmi değerlendirme gündeme geldi. Karadeniz Teknik Üniversitesi de 3 Eylül 2026 tarihinde personeline yaptığı resmi bilgilendirmede bu değerlendirmeyi yayımladı.
Bu yazıda konuyu yalnızca “yasak” veya “serbest” şeklinde iki kelimeyle geçiştirmeyeceğiz.
657 sayılı Devlet Memurları Kanunu ne diyor? 2026 tarihli resmi değerlendirme ne anlama geliyor? Vergi mevzuatındaki sosyal içerik üreticiliği istisnası memura izin veriyor mu? Instagram, YouTube, blog, affiliate, dijital ürün ve sponsorluk konusunda durum ne? Tüm bu soruları ayrı ayrı ele alacağız.
Önemli: Bu yazı genel bilgilendirme amacı taşır. Memurun kadrosu, tabi olduğu özel kanun, kurum mevzuatı ve yaptığı faaliyetin niteliği sonucu değiştirebilir. Özellikle gelir elde etmeye başlamadan önce kurumunuzdan ve gerektiğinde hukuk/vergi uzmanından yazılı görüş almak önemlidir.
Kısa cevap: Memur sosyal medyadan para kazanabilir mi?
Hızlı Erişim
657 sayılı Devlet Memurları Kanunu’na tabi memurlar açısından, sosyal medya veya diğer dijital platformlardan gelir elde edilmesi 2026 itibarıyla ciddi bir hukuki ve disiplin riski taşıyor.
Bunun temel nedeni 657 sayılı Kanun’un 28. maddesinde yer alan “Ticaret ve diğer kazanç getirici faaliyetlerde bulunma yasağı” hükmü.
2026 yılında kamu kurumlarına yansıyan resmi değerlendirmede ise içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi platformlardaki faaliyetlerden elde edilen gelirin bu yasak kapsamında değerlendirilmesi gerektiği belirtiliyor. Karadeniz Teknik Üniversitesi Personel Daire Başkanlığı, Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğünün görüşünü personeline duyurdu ve dijital platformlardan gelir elde edilmesine ilişkin bu değerlendirmeyi açıkça aktardı.
Dolayısıyla bugün için:
“Instagram hesabı açmak yasak mı?” ile
“Instagram hesabından düzenli reklam geliri elde etmek yasak kapsamında mı?” sorularını birbirinden ayırmak gerekiyor.
657 sayılı Devlet Memurları Kanunu’nun 28. maddesi ne diyor?
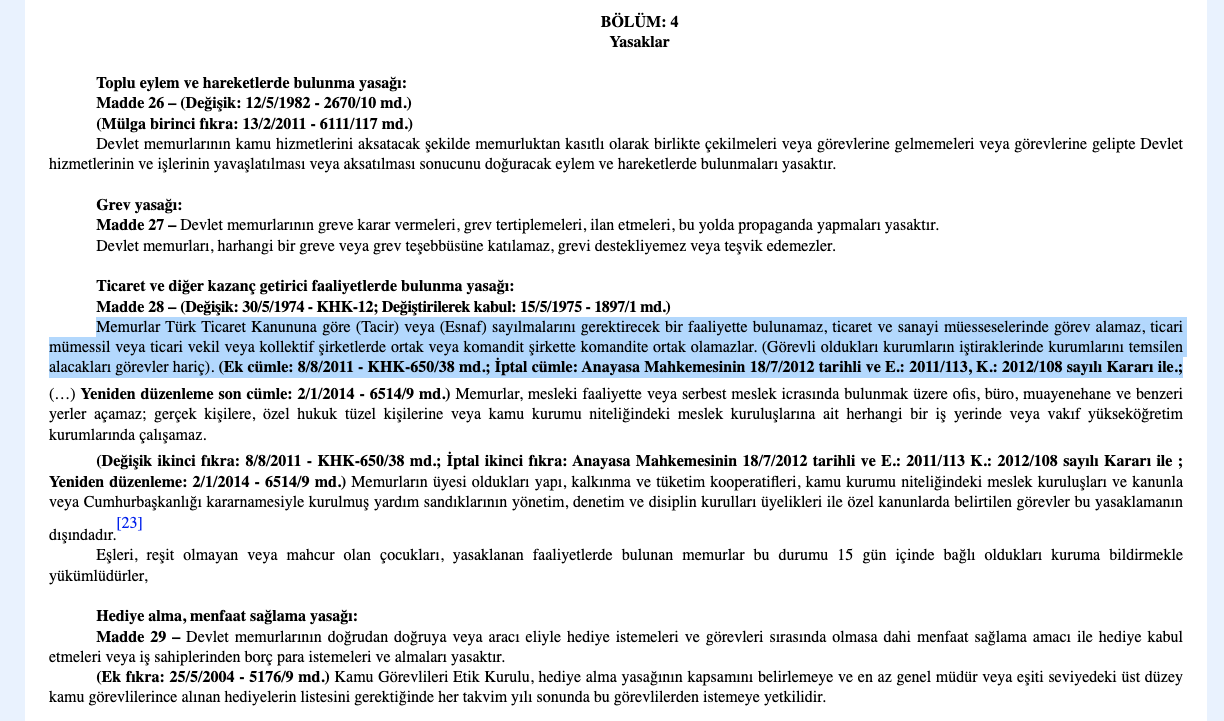
657 sayılı Devlet Memurları Kanunu’nun 28. maddesi
Konunun temelinde 657 sayılı Devlet Memurları Kanunu’nun 28. maddesi bulunuyor.
Madde, memurların Türk Ticaret Kanunu’na göre tacir veya esnaf sayılmalarını gerektirecek faaliyetlerde bulunamayacağını; ticaret ve sanayi işletmelerinde görev alamayacağını ve bazı ticari görev ve ortaklıkları üstlenemeyeceğini düzenliyor. Ayrıca memurların mesleki faaliyet veya serbest meslek icrası amacıyla ofis, büro, muayenehane ve benzeri yerler açamayacağı da hüküm altında.
Buradaki kritik ifade:
“Tacir veya esnaf sayılmalarını gerektirecek bir faaliyette bulunamaz.”
Bu nedenle sosyal medyadan gelir elde eden bir memurun yaptığı işin hukuki niteliği önem kazanıyor.
2026 yılında memurların sosyal medya gelirleriyle ilgili ne değişti?
Burada önemli bir ayrıntı var.
2026 yılında yeni bir kanun çıkarılarak “memurlar Instagram kullanamaz” veya “memurlar YouTube’a video yükleyemez” şeklinde genel bir yasak getirilmiş değil.
Gündeme gelen konu, mevcut 657 sayılı Kanun’daki ticaret ve kazanç getirici faaliyet yasağının dijital faaliyetlere nasıl uygulanacağıyla ilgili resmi değerlendirme.
Karadeniz Teknik Üniversitesi’nin 3 Eylül 2026 tarihli resmi duyurusuna göre;
- YÖK 17 Haziran 2026’da konu hakkında görüş talep etti.
- Hazine ve Maliye Bakanlığı’nın 20 Ağustos 2026 tarihli değerlendirmesi dikkate alındı.
- Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü konu hakkında görüş bildirdi.
- Bu görüş doğrultusunda dijital platformlardan gelir elde edilmesinin 657 sayılı Kanun’un 28. maddesindeki yasak kapsamında değerlendirildiği personele duyuruldu.
Bu ayrım önemli:
Ortada sosyal medya kullanımını tamamen yasaklayan yeni bir kanun değil, mevcut mevzuatın dijital gelir faaliyetlerine uygulanmasına ilişkin resmi bir idari değerlendirme bulunuyor.
Peki memur Instagram hesabı açabilir mi?
Burada “hesap açmak” ile “hesaptan ticari gelir elde etmek” birbirinden ayrılmalıdır.
Bir memurun;
- kişisel Instagram hesabı kullanması,
- fotoğraf paylaşması,
- hobi içerikleri üretmesi,
- arkadaşlarıyla iletişim kurması,
- herhangi bir gelir elde etmeden sosyal medya kullanması
ile;
- reklam alması,
- sponsorluk yapması,
- affiliate linklerinden komisyon kazanması,
- ücretli abonelik sunması,
- ürün satması,
- dijital eğitim satması
aynı hukuki durum değildir.
2026 tarihli resmi kurum bilgilendirmesinde de odak noktası dijital platformlarda gelir getirici faaliyetler olarak ortaya konuluyor.
Bu nedenle:
“Memur Instagram kullanamaz.” şeklindeki ifade fazla geniştir.
Daha doğru ifade:
657 sayılı Kanun’a tabi memurlar açısından sosyal medya üzerinden gelir getirici faaliyetler, 2026 yılında yapılan resmi değerlendirmeye göre yasak kapsamındaki faaliyetler açısından ciddi risk taşımaktadır.
Memur YouTube’dan para kazanabilir mi?
Bu soru artık çok daha net.
2026 yılında yapılan resmi değerlendirmede YouTube gibi dijital platformlarda gerçekleştirilen faaliyetlerden elde edilen gelirin 657 sayılı Kanun’un 28. maddesindeki yasak kapsamında olduğu belirtilmiştir. Karadeniz Teknik Üniversitesi’nin resmi personel duyurusu da bunu açık şekilde aktarmaktadır.
Dolayısıyla 657’ye tabi bir memurun:
YouTube kanalı → video → reklam → gelir
şeklindeki modelle düzenli kazanç elde etmesi, mevcut resmi değerlendirme ışığında yüksek hukuki/disiplin riski taşıyor.
Burada kanalın;
- 1.000 abonesi,
- 10.000 abonesi,
- 100.000 abonesi
olması temel meseleyi değiştirmez.
Asıl mesele faaliyetin gelir getirici niteliğidir. Diğer taraftan kanuna göre para kazanması kapalı bir youtube kanalında içerik paylaşılabilir.
Memur Instagram’dan reklam geliri elde edebilir mi?
Instagram, 2026’daki resmi değerlendirme açısından riskli alanlardan biridir.
Örneğin bir memurun Instagram hesabında;
“Bu, ürün reklamıdır.”
şeklinde sponsorluk içerikleri paylaşması ve karşılığında ödeme alması, dijital platform üzerinden gelir getirici faaliyet olarak değerlendirilebilir.
Aynı şekilde:
- marka anlaşması,
- ücretli ürün tanıtımı,
- reklam kampanyası,
- influencer iş birliği,
- sponsorluk
gibi modeller de bu kapsamda değerlendirilme riski taşır.
Bu nedenle “Vergimi ödüyorum, o halde sorun olmaz.” yaklaşımı doğru değildir.
Çünkü burada iki ayrı konu vardır:
Vergi mevzuatı: Elde edilen gelir nasıl vergilendirilecek?
Memuriyet mevzuatı: Bu faaliyeti 657’ye tabi bir memur yapabilir mi?
Bu iki soru aynı şey değildir.
Vergi ödemek memura sosyal medyadan para kazanma izni verir mi?
Hayır. Bu, konudaki en önemli yanlış anlamalardan biridir. Gelir İdaresi Başkanlığı’nın güncel düzenlemelerinde sosyal içerik üreticilerinin elde ettiği bazı kazançlar için özel bir gelir vergisi istisnası bulunuyor.
2026 yılı için bu istisna kapsamındaki kazanç sınırı 5.300.000 TL olarak açıklanıyor. İstisnadan yararlanmak için istisna belgesi alınması ve Türkiye’de kurulu bankada hesap açılarak ilgili faaliyetlerden elde edilen tüm hasılatın bu hesap üzerinden tahsil edilmesi gerekiyor. Bankalar da hesaba aktarılan tutarlar üzerinden %15 oranında gelir vergisi tevkifatı yapıyor.
Fakat burada kritik nokta şu:
Vergi mevzuatı “bu gelir nasıl vergilendirilir?” sorusuna cevap verir.
657 sayılı Kanun ise:
“Memur bu faaliyeti yapabilir mi?”
sorusuyla ilgilidir.
Nitekim Gelir İdaresi Başkanlığı’nın güncel açıklamasında sosyal içerik üreticiliği ve internet üzerinden verilen bazı hizmetlerden elde edilen kazançların ticari kazanç kapsamında vergilendirildiği, belirli şartlarla gelir vergisi istisnası uygulandığı belirtiliyor.
Yani:
Vergi istisnası = memuriyet açısından faaliyet izni anlamına gelmez. Bu ayrım mutlaka bilinmelidir.
Memur AdSense’den para kazanabilir mi?
Bu soru özellikle blog sahibi memurlar açısından önemli.
Örneğin bir memur;
- Bir web sitesi açıyor.
- Düzenli makaleler yayımlıyor.
- Siteye Google AdSense reklamları yerleştiriyor.
- Reklamlardan gelir elde ediyor.
Burada faaliyet yalnızca “internet kullanmak” değildir.
Düzenli içerik üretimi, reklam sistemi, ziyaretçi trafiği ve gelir elde etme mekanizması birlikte değerlendirildiğinde konu kazanç getirici dijital faaliyet boyutuna taşınabilir.
2026 yılında yapılan resmi değerlendirme de internet sitesi ve benzeri dijital faaliyetlerden elde edilen gelirleri 657 sayılı Kanun’un 28. maddesi bakımından gündeme getiriyor.
Bu nedenle memurların:
“AdSense zaten Google’ın ödediği reklam parası, ticaret değil.” şeklinde düşünerek hareket etmesi güvenli değildir.
Memur affiliate marketing yapabilir mi?
Affiliate marketing, bir ürün veya hizmeti tanıtıp gerçekleşen satış üzerinden komisyon kazanma modelidir.
Örneğin:
“Bu ürünü buradan satın alabilirsiniz.”
şeklinde affiliate bağlantısı paylaşan bir Instagram hesabı düşünelim.
Takipçi bağlantıya tıklıyor, ürünü satın alıyor ve hesap sahibi komisyon alıyor.
Bu modelde doğrudan ürün satıcısı siz olmasanız bile gelir getirici bir ticari faaliyet söz konusu olabilir.
Dolayısıyla 657’ye tabi bir memurun affiliate marketing yaparak düzenli komisyon elde etmesi de mevcut resmi değerlendirme ışığında güvenli bir alan olarak görülmemelidir.
Memur dijital ürün satabilir mi?
Örneğin bir memur;
- e-kitap,
- online kurs,
- Canva şablonu,
- PDF rehber,
- eğitim paketi,
- dijital tasarım
hazırlayıp Instagram üzerinden satmak istiyor.
Burada artık yalnızca içerik üretmekten değil, ürün/hizmet karşılığında gelir elde etmekten söz ediyoruz.
Üstelik Gelir İdaresi Başkanlığı’nın sosyal içerik üreticiliği düzenlemesi, internet üzerinden verilen bireysel kurs, eğitim, veri işleme ve geliştirme, ürün tanıtımı gibi hizmetlerden elde edilen kazançları da belirli şartlarla istisna kapsamına alıyor.
Ancak tekrar vurgulayalım:
Bu vergi düzenlemesinin bulunması, 657’ye tabi memurun bu faaliyeti yapabileceği anlamına gelmez. Tam tersine, 2026 tarihli resmi değerlendirmede dijital içerik ve benzeri gelirlerin memuriyet açısından yasak kapsamındaki faaliyetler içinde değerlendirildiği belirtiliyor.
Ancak dijital ürün satışında kafaları karıştıran konu şu; Bildiğiniz gibi memurlar kitap yazabilir ve bu kitaplardan telif ücreti kazanabilir. Hal böyle iken yine bir memurun uzmanlığı ve ilgisi olan bir alanda dijital bir e-kitap yazıp bundan gelir elde etmesi neden sorun teşkil etsin? İşte bu detay kafaları karıştıran bir olgu olarak karşımıza çıkıyor.
Sen kitap yazdın ben de e-kitap yazdım. Yazdığım e-kitabı da sosyal medya üzerinden tanıtıp gelir elde ediyorum. Bir ürün alıp satmıyorum, endüstriyel bir üretim yapmıyorum. Evimde masa başında büyük emeklerle kaleme aldığım kitabımı, dijital olarak satışını yapıyorum. Birisi fiziksel olarak satıyor sorun yok diğeri dijital olarak satıyor yasak…
Burada asıl sorun şu aslında; yasaların, kanunların uzman bir ekip tarafından üzerinde aylarca çalışılmadan, oldu bittiyle uygulamaya konulmasından kaynaklı.
Memur TikTok’tan para kazanabilir mi?
Platformun adı hukuki açıdan tek başına belirleyici değildir.
Instagram, YouTube, TikTok veya başka bir platform kullanmanızdan ziyade ne yaptığınız ve bundan nasıl gelir elde ettiğiniz önemlidir.
Örneğin;
TikTok → video → reklam/hediye/iş birliği → gelir
modeli ile;
TikTok → kişisel hobi videoları → gelir yok
aynı faaliyet değildir.
Bu nedenle “TikTok serbest, Instagram yasak” gibi platform bazlı bir ayrım yapmak doğru olmaz.
Memur sosyal medyada ücretsiz içerik üretebilir mi?
Burada da dikkatli olmak gerekir.
Sadece ücretsiz içerik üretmek ile para kazanmak arasında önemli bir fark vardır.
Örneğin bir memur;
- kitap önerileri,
- yemek tarifleri,
- hobi videoları,
- seyahat içerikleri,
- eğitim amaçlı genel bilgiler
paylaşıyor ve bundan hiçbir gelir elde etmiyorsa durum, doğrudan reklam veya sponsorluk geliri elde edilen bir hesapla aynı değildir.
Ancak faaliyetin tamamen ücretsiz olması da her somut olayda otomatik olarak “sorunsuzdur” anlamına gelmez.
Çünkü 2026’da yapılan değerlendirmelerde ticari faaliyetin niteliği yalnızca kişinin “ben para kazanmak istemiyordum” şeklindeki beyanıyla belirlenmiyor. Gelir İdaresi’nin aktarılan değerlendirmesinde ticari faaliyetin bütün unsurlarıyla ve kazanç sağlama potansiyeliyle birlikte değerlendirilmesi gerektiği belirtiliyor.
Bu nedenle özellikle düzenli ve profesyonel bir dijital işletme yapısına dönüşen faaliyetlerde kurum görüşü almak önemlidir.
“Ben sadece hobi olarak başladım” demek yeterli mi?
Her zaman değil.
Örneğin bir kişi önce hobi olarak YouTube kanalı açabilir.
Daha sonra:
- düzenli videolar,
- profesyonel ekipman,
- reklam sistemi,
- sponsorluklar,
- affiliate bağlantıları,
- ücretli üyelikler
eklenmeye başladıysa faaliyet artık farklı bir niteliğe bürünebilir.
Bu nedenle faaliyetin başlangıç amacı kadar mevcut hali de önemlidir.
Memurun sosyal medyada yapabileceği ve dikkat etmesi gereken faaliyetler
Aşağıdaki tablo, konuyu daha kolay anlamanıza yardımcı olabilir:
| Faaliyet | 657’ye tabi memur açısından genel durum |
|---|---|
| Kişisel Instagram hesabı kullanmak | Tek başına ticari faaliyet anlamına gelmez |
| Hobi amaçlı içerik paylaşmak | Gelir elde edilmiyorsa farklı değerlendirilir |
| YouTube kanalı açmak | Hesap açmak ile gelir elde etmek birbirinden ayrılmalı |
| YouTube reklam geliri | 2026 resmi değerlendirmesine göre yasak kapsamında değerlendirilme riski yüksek |
| Instagram sponsorluğu | Gelir getirici faaliyet olduğu için riskli |
| Affiliate marketing | Komisyon geliri nedeniyle riskli |
| AdSense geliri | Dijital reklam geliri nedeniyle riskli |
| Dijital ürün satmak | Ticari/kazanç getirici faaliyet yönünden riskli |
| Online eğitim satmak | Gelir getirici faaliyet olarak riskli |
| Marka anlaşması | Riskli |
| Ücretsiz içerik | Somut faaliyete göre değerlendirilmelidir |
| Fotoğraf/hobi ürünü satışı | Faaliyetin niteliğine göre ayrıca değerlendirilmelidir |
Bu tablo hukuki izin listesi değildir. Özellikle memurun tabi olduğu özel mevzuat ve faaliyetin niteliği ayrıca incelenmelidir.
Memur sosyal medya hesabından para kazanmasa bile dikkat etmeli mi?
Evet.
Çünkü sosyal medya kullanımının bir başka boyutu da görev, kurum ve kamu görevinin tarafsızlığıyla ilgili yükümlülüklerdir.
Örneğin bir memurun;
- görev sırasında içerik üretmesi,
- kurumun ekipmanlarını kişisel ticari faaliyetinde kullanması,
- kamuya ait bilgileri kişisel gelir elde etmek için kullanması,
- kurumunu veya görevini reklam amacıyla öne çıkarması
ayrı sorunlar doğurabilir.
Bu nedenle “mesai dışında yapıyorum” demek her durumda yeterli olmayabilir.
Mesai dışında sosyal medyadan para kazanmak serbest mi?
Bu da sık yapılan bir yanlış yorumdur.
657 sayılı Kanun’daki yasak, yalnızca mesai saatlerinde yapılan ticari faaliyetler şeklinde düzenlenmiş değildir.
Nitekim Danıştay kararlarında da 657 sayılı Kanun’un 28. maddesi ile 125/D-h maddesindeki düzenlemeler birlikte değerlendirilerek ticaret ve yasaklanan kazanç getirici faaliyetlerin disiplin hükümleriyle bağlantısı kuruluyor.
Bu nedenle:
“Ben bunu akşam 20.00’den sonra yapıyorum.”
tek başına hukuki güvence sağlamaz. Yine burada kafaları karıştıran bir diğer husus şu; Bir memur mesai saatleri dışında hayvancılıkla ilgileniyor, tarımla ilgileniyor. Bunlar serbest ama evinde pc başında içerik üretiyor, bu yasak… İşte bu da yukarda da bahsettiğimiz, üzerinde detaylı bir şekilde düşünülmeden alınan kararların sonucu…
Sosyal medyadan para kazanan memura hangi disiplin cezası uygulanabilir?
Burada konu daha ciddi hale geliyor.
657 sayılı Devlet Memurları Kanunu’nun 125/D-h bendinde:
“Ticaret yapmak veya Devlet memurlarına yasaklanan diğer kazanç getirici faaliyetlerde bulunmak”
fiili, kademe ilerlemesinin durdurulması cezasını gerektiren fiiller arasında sayılıyor. Bu ceza, fiilin ağırlık derecesine göre memurun bulunduğu kademede ilerlemesinin 1 ila 3 yıl durdurulması şeklinde uygulanıyor.
Bu noktada önemli bir ayrım var:
Sosyal medyadan gelir elde eden her memur otomatik olarak aynı cezayı alır şeklinde bir sonuç çıkarılamaz.
Somut olayın;
- niteliği,
- delilleri,
- faaliyetin kapsamı,
- sürekliliği,
- elde edilen gelirin niteliği,
- memurun tabi olduğu özel mevzuat
gibi unsurlarla değerlendirilmesi gerekir.
Nitekim Danıştay kararlarında da yasak kapsamındaki ticari faaliyetin somut ve hukuken kabul edilebilir delillerle ortaya konulması gerektiği görülüyor.
Memurun eşi üzerinden sosyal medya hesabı açması çözüm mü?
Bu konu da sık soruluyor.
Örneğin:
“Ben memurum. Instagram hesabını eşimin üzerine açarım, parayı da eşim alır.”
Bu yöntemi otomatik bir hukuki çözüm olarak görmek doğru değildir.
Eğer hesabı gerçekte memur yönetiyor, içerikleri memur hazırlıyor, marka anlaşmalarını memur yürütüyor ve faaliyet fiilen memur tarafından gerçekleştiriliyorsa yalnızca hesabın veya banka hesabının başka bir kişinin adına olması somut durumu ortadan kaldırmayabilir.
Üstelik 657 sayılı Kanun’un 28. maddesi, memurların eşleri veya reşit olmayan çocukları yasaklanan faaliyetlerde bulunuyorsa bunun kuruma bildirilmesini de düzenliyor.
Dolayısıyla:
“Hesabı eşimin üzerine yaparım, sorun çözülür.”
şeklinde hareket etmek doğru bir yaklaşım değildir.
Peki memur sosyal medyayı hiç kullanmamalı mı?
Hayır.
Burada önemli olan sosyal medya kullanımı ile sosyal medyayı ticari gelir kaynağı haline getirmeyi birbirinden ayırmaktır.
Bir memur sosyal medyada;
- kişisel içerik paylaşabilir,
- hobilerini gösterebilir,
- bilgi ve deneyimlerini paylaşabilir,
- sosyal çevresiyle iletişim kurabilir.
Ancak faaliyet;
içerik → reklam → sponsorluk → satış → komisyon → düzenli gelir şeklinde ticari bir modele dönüşüyorsa 657 sayılı Kanun açısından konu farklılaşır.
Memur sosyal medya üzerinden hangi gelir modellerinden özellikle uzak durmalı?
2026’da ortaya çıkan resmi değerlendirmeyi dikkate alarak özellikle şu modeller yüksek riskli alanlar olarak görülmelidir:
1. YouTube reklam gelirleri
Google/YouTube reklamlarından gelir elde etmek.
2. Instagram sponsorlukları
Markalardan ücret karşılığı tanıtım almak.
3. Affiliate marketing
Satışlardan komisyon almak.
4. AdSense
Web sitesindeki reklamlardan gelir elde etmek.
5. Dijital ürün satışı
E-kitap, şablon, eğitim vb. satmak.
6. Online kurs
Ücretli eğitim veya kurs satmak.
7. Ücretli üyelik
İçerik karşılığında düzenli abonelik ücreti almak.
8. Ürün satışı
Sosyal medya üzerinden ticari ürün satmak.
9. UGC veya içerik üretim hizmeti
Markalar için ücret karşılığı içerik hazırlamak.
10. Uygulama gelirleri
Mobil uygulama geliştirip satış veya reklam geliri elde etmek.
2026 yılında resmi personel bilgilendirmelerinde içerik üreticiliği, bireysel kurs/eğitim, veri işleme ve geliştirme, ürün tanıtımı, mobil uygulama geliştirme ve elektronik uygulama platformlarından gelir elde edilmesi özellikle sayılan faaliyetler arasında yer alıyor.
Sosyal içerik üreticisi vergi istisnası memurlar için neden kafa karıştırıyor?
Çünkü internette şu iki bilgi yan yana bulunuyor:
“Sosyal içerik üreticileri için vergi istisnası var.”
ve
“Memurlar ticaret yapamaz.”
İkisi de kendi mevzuatı açısından doğru olabilir.
Gelir İdaresi Başkanlığı’nın 2026 rehberine göre sosyal içerik üreticiliği ve belirli internet faaliyetlerinden elde edilen kazançlar, gerekli şartların sağlanması halinde 2026 yılında 5.300.000 TL’ye kadar gelir vergisi istisnasından yararlanabiliyor. Bunun için istisna belgesi, Türkiye’deki banka hesabı ve hasılatın bu hesap üzerinden tahsili gibi şartlar bulunuyor.
Ancak bu sistem:
“Herkes sosyal medya üzerinden ticaret yapabilir.”
anlamına gelmez.
Nitekim Gelir İdaresi Başkanlığı’nın açıklamalarında bu faaliyetlerden elde edilen kazançların ticari kazanç kapsamında değerlendirildiği açıkça belirtiliyor.
Bu nedenle memur açısından iki ayrı kontrol yapılmalıdır:
1. Vergi açısından ne yapmam gerekiyor?
2. Memuriyetim açısından bu faaliyeti yapabilir miyim?
İkinci soru birinciden bağımsızdır.
Memur sosyal medyadan ek gelir elde etmek istiyorsa ne yapmalı?
En önemli tavsiye şu:
Önce gelir elde etmeye, sonra izin araştırmaya başlamayın.
Örneğin bir Instagram hesabınız var ve hesabınız büyümeye başladı.
Bir marka size:
“Bir Reels paylaşın, karşılığında 20.000 TL ödeyelim.”
diyor.
Bu noktada hemen reklamı paylaşmak yerine önce kurumunuz açısından durumunuzu netleştirmeniz daha güvenli olur.
Benzer şekilde:
- YouTube’da para kazanma başvurusu yapmak,
- AdSense hesabı açmak,
- affiliate sözleşmesi imzalamak,
- dijital ürün satmaya başlamak,
- ücretli eğitim açmak
gibi adımlardan önce kurumunuzun ve gerektiğinde uzmanların görüşünü almak gerekir.
Kurumdan nasıl görüş istenebilir?
En güvenli yöntem, soyut bir şekilde:
“Sosyal medyadan para kazanabilir miyim?”
diye sormak yerine yapacağınız faaliyeti açıkça tarif etmektir.
Örneğin:
“657 sayılı Devlet Memurları Kanunu’na tabi olarak görev yapmaktayım. Mesai saatleri dışında kişisel sosyal medya hesabım üzerinden herhangi bir ürün satışı yapmadan, yalnızca içerik üretmek ve bu içeriklerden platform tarafından reklam geliri elde etmek istiyorum. Söz konusu faaliyetin 657 sayılı Kanun’un 28. maddesi kapsamında değerlendirilip değerlendirilmeyeceği konusunda görüş verilmesini arz ederim.”
Faaliyetin gerçek niteliğini mümkün olduğunca açık yazmak önemlidir.
Çünkü;
Instagram reklamı,
affiliate,
YouTube reklamı,
dijital ürün satışı
aynı şey değildir.
Memurlar için sosyal medya konusunda en önemli 7 soru
Bir faaliyete başlamadan önce kendinize şu soruları sorun:
1. Para kazanacak mıyım?
Evetse risk alanı büyür.
2. Gelir nereden gelecek?
Reklam mı, komisyon mu, satış mı, sponsorluk mu?
3. Faaliyeti düzenli olarak yapacak mıyım?
Süreklilik ve organizasyon önemli olabilir.
4. Bir marka veya şirketle sözleşme yapacak mıyım?
Yapacaksanız faaliyetin niteliğini ayrıca değerlendirin.
5. Ürün veya hizmet satacak mıyım?
Bu durumda ticari faaliyet boyutu daha belirgin hale gelir.
6. Faaliyeti kendi adıma mı yapacağım?
Başka bir kişinin hesabını kullanmak otomatik çözüm değildir.
7. Kurumumdan yazılı görüş aldım mı?
Özellikle düzenli gelir planlıyorsanız bu soruyu atlamayın.
Memurlar için sosyal medya gelirinde en sık yapılan hatalar
“Vergimi ödüyorum, sorun olmaz.”
Yanlış yaklaşım.
Vergi yükümlülüğü ile memuriyet yasağı farklı konulardır.
“Mesai dışında yapıyorum.”
Tek başına yeterli değildir.
657 sayılı Kanun’daki ticaret yasağı mesai saatiyle sınırlı bir hüküm değildir.
“Hesap eşimin üzerine.”
Bu durum faaliyetin fiilen kim tarafından yürütüldüğü sorununu otomatik olarak çözmez.
“Daha çok küçük bir hesabım var.”
Takipçi sayısının düşük olması tek başına faaliyetin hukuki niteliğini değiştirmez.
“Henüz para çekmedim.”
Bir faaliyetin hukuki değerlendirmesinde yalnızca banka hesabına para çekilip çekilmemesine bakılmayabilir. Faaliyetin bütün unsurlarının değerlendirilmesi gerekir. 2026 tarihli değerlendirmelerde ticari faaliyetin kazanç potansiyeli ve organizasyon niteliğine de dikkat çekiliyor.
Peki memur sosyal medyadan hiç gelir elde edemez mi?
Burada en doğru yaklaşım “her durumda kesinlikle imkânsız” şeklinde genel bir hüküm vermemektir.
Çünkü;
- 657 sayılı Kanun’a tabi olmayan kamu personeli,
- özel kanuna tabi personel,
- akademik personel,
- sözleşmeli personel,
- farklı statülerde çalışan kamu görevlileri
için uygulanacak hükümler farklılaşabilir.
Ayrıca bazı faaliyetlerin niteliği de önemlidir.
Örneğin telif niteliğindeki gelirler ile ticari faaliyetlerin aynı hukuki kategoriye otomatik olarak sokulamayacağına ilişkin kamu kurumlarının ve yargı mercilerinin değerlendirmeleri bulunuyor. 2025 yılında yayımlanan bir değerlendirmede de memurun bazı sanat eserlerinin satışından elde ettiği gelirin telif niteliğinde değerlendirilebildiğine ilişkin görüş aktarılmıştı.
Dolayısıyla:
“Memur = hiçbir şekilde hiçbir ek gelir elde edemez.” şeklindeki genelleme de doğru değildir.
En önemli sonuç: Sosyal medya hesabınızı kapatmanız gerekmiyor
Eğer bir memursanız ve sosyal medyayı kullanıyorsanız, öncelikle panik yapmanıza gerek yok.
2026 yılında gündeme gelen resmi değerlendirme sosyal medya kullanımının tamamını yasaklayan bir düzenleme değildir.
Ancak hesabınızı bir gelir kaynağına dönüştürüyorsanız konu ciddi biçimde değişiyor.
Özellikle:
Instagram → sponsorluk
YouTube → reklam geliri
Blog → AdSense
Instagram → affiliate
Sosyal medya → dijital ürün satışı
YouTube → ücretli üyelik
gibi modellerde 657 sayılı Kanun’un 28. maddesi ve 2026 tarihli resmi değerlendirme dikkate alınmalıdır.
Memurlar Sosyal Medyadan Para Kazanabilir mi? Sonuç
2026 yılı itibarıyla 657 sayılı Devlet Memurları Kanunu’na tabi memurlar açısından sosyal medya üzerinden gelir elde etme konusu “ek iş yapıyorum, vergisini ödüyorum” kadar basit değil.
Mevcut tabloyu şöyle özetleyebiliriz:
Sosyal medya kullanmak: Genel olarak ticaret yapmakla aynı şey değildir.
Ücretsiz içerik paylaşmak: Doğrudan sosyal medya geliri elde etmekten farklıdır.
Reklam ve sponsorluk almak: Gelir getirici faaliyet niteliği nedeniyle risklidir.
YouTube reklam geliri: 2026 resmi değerlendirmesinde 657 sayılı Kanun’un 28. maddesindeki yasak kapsamında değerlendirilmektedir.
AdSense geliri: Dijital gelir modeli olduğu için ayrıca değerlendirilmelidir.
Affiliate marketing: Komisyon geliri nedeniyle riskli alandır.
Dijital ürün veya eğitim satmak: Ticari/kazanç getirici faaliyet yönünden risklidir.
Vergi istisnasından yararlanmak: Memuriyet açısından faaliyet yapma izni anlamına gelmez.
Yasak faaliyetin disiplin sonucu: 657 sayılı Kanun’un 125/D-h bendinde “ticaret yapmak veya Devlet memurlarına yasaklanan diğer kazanç getirici faaliyetlerde bulunmak” kademe ilerlemesinin durdurulmasını gerektiren fiiller arasında sayılmıştır.
Bu nedenle bir memurun sosyal medyadan gelir elde etmeyi planlaması durumunda en doğru yaklaşım, önce faaliyetin hukuki niteliğini netleştirmek, ardından gelir modelini oluşturmak olacaktır.
Özellikle 2026 yılında ortaya çıkan resmi değerlendirmeler nedeniyle, daha önce internette yer alan “Memurlar sosyal medyadan rahatlıkla para kazanabilir, sadece vergisini ödesin” şeklindeki eski tavsiyelere güvenerek hareket etmek doğru değildir.
Sık Sorulan Sorular
Memur Instagram’dan para kazanabilir mi?
657 sayılı Kanun’a tabi memurlar açısından Instagram üzerinden reklam, sponsorluk, affiliate veya satış gibi gelir getirici faaliyetler 2026 yılında yapılan resmi değerlendirme kapsamında riskli kabul edilmektedir. Hesabın kullanılması ile hesaptan ticari gelir elde edilmesi birbirinden ayrılmalıdır.
Memur YouTube kanalı açabilir mi?
YouTube hesabı açmak ile YouTube’dan gelir elde etmek aynı konu değildir. Ancak 2026 tarihli resmi değerlendirmede YouTube gibi platformlardaki faaliyetlerden gelir elde edilmesinin 657 sayılı Kanun’un 28. maddesindeki yasak kapsamında olduğu belirtilmiştir.
Memur AdSense geliri elde edebilir mi?
AdSense geliri elde etmek, dijital reklam geliri oluşturduğu için 657 sayılı Kanun açısından ayrıca değerlendirilmelidir. 2026 tarihli resmi değerlendirmeler dijital platformlardan elde edilen ticari nitelikteki gelirleri memurlar açısından yasak kapsamında ele almaktadır.
Memur affiliate marketing yapabilir mi?
Satış üzerinden komisyon kazanılan affiliate marketing, gelir getirici bir faaliyet olduğundan 657’ye tabi memurlar açısından riskli bir alandır.
Memur dijital ürün satabilir mi?
E-kitap, online eğitim veya dijital şablon gibi ürünlerin satışından gelir elde etmek ticari/kazanç getirici faaliyet yönünden değerlendirilmelidir. Vergi mevzuatında bu faaliyetlere ilişkin istisna bulunması, memuriyet açısından otomatik izin anlamına gelmez.
Memur sosyal medyada ücretsiz içerik paylaşabilir mi?
Kişisel veya hobi amaçlı sosyal medya kullanımı ile gelir getirici faaliyet aynı değildir. Ancak düzenli ve profesyonel bir içerik faaliyetinin ticari bir organizasyona dönüşüp dönüşmediği somut duruma göre değerlendirilmelidir.
Memur sosyal medya gelirinin vergisini öderse sorun çözülür mü?
Hayır. Vergi yükümlülüğü ile memurun ticaret ve kazanç getirici faaliyet yasağı farklı hukuki konulardır.
Memurun eşi sosyal medya hesabını kullanabilir mi?
Eşin kendi adına gerçek bir faaliyet yürütmesi ile memurun faaliyeti eşinin üzerine göstermesi aynı şey değildir. Sadece hesap veya banka hesabının eş adına olması, faaliyeti fiilen kimin yaptığı sorununu ortadan kaldırmaz.

